七月兩份成績單里的舊引擎與新引擎;對標(biāo)華為海思的備胎法則
62.8%、-25.9%、1.8%,三個(gè)數(shù)字同框的七月
2026年7月8日,乘聯(lián)會(huì)發(fā)布6月數(shù)據(jù):中國新能源乘用車零售滲透率62.8%,逼近5月創(chuàng)下的歷史紀(jì)錄;上半年乘用車零售總量875萬輛、同比下降20%,其中新能源473.4萬輛、下降13%。在購置稅優(yōu)惠退坡、以舊換新政策調(diào)整把整個(gè)大盤拉低兩成的背景下,油車跌得比大盤慘得多,按同口徑推算,上半年燃油乘用車零售同比萎縮約27%。中國市場用半年時(shí)間再次演示了什么叫結(jié)構(gòu)性替代:大水退去時(shí),舊船擱淺的速度比漲潮時(shí)看得清楚十倍。
兩天之后的7月10日,沃爾夫斯堡交出另一份成績單:大眾集團(tuán)上半年全球交付413萬輛,同比下降6%;歐洲逆勢增長8%、純電訂單簿比去年底厚了五成,但中國交付暴跌25.9%,中國純電交付幾近腰斬、下降48%。同一個(gè)七月,豐田的數(shù)字則是一組奇特的對照:2026年前五個(gè)月純電銷量15.5萬輛、暴增138%,美國上半年純電增長136%、擠進(jìn)當(dāng)?shù)丶冸婁N量前五,聽上去像逆襲,但分母會(huì)說話:豐田2025年全球賣出創(chuàng)紀(jì)錄的1,132萬輛,純電只有19.9萬輛,占比1.8%,其中在日本本土全年只賣出4,227輛純電車。
一邊是62.8%的中國,一邊是1.8%的豐田和中國區(qū)腰斬的大眾。這兩家燃油時(shí)代的絕對王者,一家是全球銷量六連冠、手握4,400萬混動(dòng)車主的印鈔機(jī),一家是歐洲純電市占率27%的區(qū)域霸主,它們都不缺技術(shù)、不缺錢、不缺決心聲明,缺的是一個(gè)能在主胎爆掉的那天直接換上就跑高速的備胎。
“備胎”這個(gè)詞,商業(yè)史上最嚴(yán)肅的定義來自華為:2004年成立海思,養(yǎng)了十五年,麒麟芯片每代真實(shí)流片卻鎖在柜子里不上市,直到2019年5月16日美國實(shí)體清單落地,海思總裁何庭波一封信宣布數(shù)千日夜打造的備胎“一夜轉(zhuǎn)正”。備胎不是試驗(yàn)品,不是發(fā)布會(huì)上的概念車,而是“主胎爆了第二天就能跑高速”的替代能力。
本文的問題由此而來:當(dāng)中國市場以每年近十個(gè)百分點(diǎn)的速度改寫汽車業(yè)的能源結(jié)構(gòu)、并且這條曲線正在向東南亞和拉美輸出時(shí),大眾與豐田的備胎:純電平臺(tái)、軟件、電池,究竟造到了什么進(jìn)度?造得夠不夠快?這個(gè)問題的答案,同樣適用于每一家主營業(yè)務(wù)還很賺錢、但已聽見遠(yuǎn)處悶雷的中國企業(yè)。
一、兩份財(cái)報(bào)解剖:一個(gè)在失血,一個(gè)在交稅
先看大眾的賬。2026年3月10日發(fā)布的2025年報(bào):營收3,219億歐元,經(jīng)營利潤89億歐元、暴跌53%,經(jīng)營利潤率2.8%,這是2016年排放門風(fēng)暴以來的最低水平,比疫情停擺的年份還低;全球交付約900萬輛基本持平,北美下降12%,中國下降6%、約276萬輛。三季度甚至出現(xiàn)罕見的單季經(jīng)營虧損,主因是保時(shí)捷戰(zhàn)略收縮帶來的約51億歐元特殊沖擊。這家曾經(jīng)貢獻(xiàn)集團(tuán)利潤三分之一的豪華品牌被迫推遲純電車型、重拾內(nèi)燃機(jī),前三季度經(jīng)營利潤暴跌99%、幾近歸零,掌門人奧博穆直到2026年1月才卸下大眾與保時(shí)捷“雙CEO”的雙肩挑。進(jìn)入2026年,一季度經(jīng)營利潤25億歐元、再降14.3%,管理層自己承認(rèn)“已規(guī)劃的降本措施還不夠”。賬本另一面是三線作戰(zhàn)的開銷:給美國關(guān)稅交的錢、給5萬個(gè)崗位削減計(jì)劃(大眾品牌3.5萬、奧迪7,500、保時(shí)捷及其他板塊數(shù)千)付的遣散賬、給中國翻盤戰(zhàn)備的投入,一家利潤率2.8%的公司,同時(shí)供養(yǎng)著三個(gè)吞金的未來。
大眾的中國故事值得單獨(dú)解剖,因?yàn)樗恰芭f引擎衰減速度”的全球樣本。2019年,大眾在華交付423萬輛、拿走中國市場近兩成份額,中國貢獻(xiàn)集團(tuán)利潤的四成上下;2025年掉到276萬輛;2026年上半年再跌25.9%。更扎心的是純電-48%這個(gè)數(shù)字的含義:不是大眾在中國不賣電動(dòng)車,而是它的上一代電動(dòng)車,基于2020年技術(shù)定型的MEB平臺(tái)的ID.3、ID.4們。在一個(gè)滲透率62.8%、十幾萬元就能買到城區(qū)智駕加激光雷達(dá)的市場里,失去了定價(jià)資格。大眾真正的新一代產(chǎn)品,要等與小鵬聯(lián)合開發(fā)的CEA電子電氣架構(gòu)車型在2026年下半年上量,首款車ID.UNYX 07今年1月投產(chǎn),全年五款CEA車型排隊(duì)上市。換句話說,2026年的大眾中國正處在最危險(xiǎn)的換胎瞬間:舊胎已癟,新胎在路上。
豐田的賬本是另一個(gè)物種。2026年5月8日發(fā)布的2026財(cái)年(2025年4月—2026年3月)業(yè)績:營收50.68萬億日元、增長5.5%,銷量959.5萬輛再創(chuàng)新高,經(jīng)營利潤卻下降21.5%至3.8萬億日元。單單美國關(guān)稅就吃掉1.38萬億日元,公司對2027財(cái)年的指引進(jìn)一步降到3.0萬億。把三年放在一起看:豐田經(jīng)營利潤從5.35萬億的峰值一路滑向3萬億,但原因幾乎與電動(dòng)化無關(guān),它的舊引擎產(chǎn)品結(jié)構(gòu)是全行業(yè)最健康的(2025年混動(dòng)銷量443萬輛、增長7%,占總量四成,美國消費(fèi)者正搶購混動(dòng)),侵蝕它的是關(guān)稅、日元與地緣政治。這構(gòu)成豐田的獨(dú)特處境:它是被政治收稅,而不是被范式淘汰,至少目前如此。
兩份財(cái)報(bào)讀完,市場恐懼的結(jié)構(gòu)就清楚了。大眾的問題已經(jīng)是范式問題:它最大的單一市場用滲透率曲線宣判了舊引擎的死緩。豐田的問題目前主要是周期與地緣問題,但62.8%這口鐘不是只為大眾敲的,它同樣懸在豐田最后的堡壘上:東南亞。豐田在泰國、印尼握有三成以上份額,而比亞迪2026年上半年海外銷量79.2萬輛、暴增70.7%,主攻方向正是這些市場。舊引擎的衰減,從不會(huì)等新引擎點(diǎn)火。
二、備胎史讀法:一個(gè)造了世界上最好的備胎,然后信錯(cuò)了它
豐田的備胎史必須從一次偉大成功講起,因?yàn)槟谴纬晒φ墙裉炖Ь值母础?997年,豐田在油價(jià)低迷、無人看好的年代強(qiáng)行量產(chǎn)普銳斯,混動(dòng)業(yè)務(wù)虧損十余年,2010年代變成印鈔機(jī),這是汽車工業(yè)史上最成功的備胎工程,教科書級(jí)的“在晴天造傘”。但成功的備胎慢慢變成了新的主胎,然后變成了信仰。2021年12月,豐田章男一夜亮出30款純電概念車、宣布2030年350萬輛純電目標(biāo);2023年佐藤恒治接任社長,喊出2026年150萬輛純電的中期目標(biāo),現(xiàn)實(shí)是2025年全球純電只賣了19.9萬輛。同一年,比亞迪一家的純電乘用車賣了225.7萬輛,是豐田的十一倍,150萬的目標(biāo)早已在事實(shí)上放棄;豐田章男本人則在2024年初公開斷言,純電動(dòng)車的市場份額頂多只有三成。氫能源、混動(dòng)、純電、固態(tài)電池,豐田的“多路徑”每條都在投,但沒有一條拿到過當(dāng)年普銳斯那種不計(jì)代價(jià)的壓強(qiáng)投入。用華為的語言說,沒有一條路徑得到過“范弗里特彈藥量”。多路徑是戰(zhàn)略,平均用力是潰敗:既然每條路都通,組織里就沒有人真正相信哪條路是命。
豐田手里其實(shí)攥著兩張真正的備胎底牌。一張是固態(tài)電池:專利數(shù)全球第一,與出光興產(chǎn)、住友金屬礦山綁定量產(chǎn)供應(yīng)鏈,官方時(shí)間表指向2027年前后開始量產(chǎn)。如果兌現(xiàn),這是唯一可能單點(diǎn)改寫全球電池格局的技術(shù)核彈;但這張時(shí)間表已經(jīng)推遲過不止一次,實(shí)驗(yàn)室與量產(chǎn)線之間隔著的正是當(dāng)年普銳斯用十年虧損趟過的那條河。另一張?jiān)谥袊簭V汽豐田的鉑智3X月銷連續(xù)破萬,讓豐田2025年在華銷量罕見回升;2026年3月開啟預(yù)售的旗艦純電轎車鉑智7,搭載鴻蒙座艙、華為DriveONE電驅(qū)和Momenta智駕,接入小米生態(tài),17.98萬元起的定價(jià)開售一小時(shí)訂單破3,100輛;雷克薩斯上海獨(dú)資工廠2027年投產(chǎn)純電。注意這張底牌的成色:它有效,但它是借來的,鉑智7的智能化靈魂,一半姓華為。
大眾的備胎史則是一部“危機(jī)驅(qū)動(dòng)”的教科書。2015年排放門爆發(fā),累計(jì)代價(jià)超過300億歐元,卻也把大眾炸成了傳統(tǒng)車企里最早全面轉(zhuǎn)身的一個(gè):迪斯任內(nèi)押注MEB純電平臺(tái)、自建軟件公司Cariad,喊出超越特斯拉的口號(hào)。十年過去,成績單一半是真金:2025年集團(tuán)純電交付98.3萬輛、增長32%,歐洲純電市占率約27%、穩(wěn)居第一,歐洲十大暢銷純電車型里占五席,累計(jì)純電交付突破400萬輛。另一半是血淚:Cariad把三個(gè)品牌的IT部門捏成一家軟件公司,連年每年燒掉20多億歐元,軟件跳票拖累保時(shí)捷、奧迪旗艦車型集體延期,最終把迪斯本人拖下了臺(tái)。2022年7月,董事會(huì)用一場政變結(jié)束了這場豪賭最激進(jìn)的階段。大眾由此學(xué)到了全行業(yè)最貴的一課:軟件組織不能“油改電”,把造車的組織節(jié)拍、考核體系、權(quán)力結(jié)構(gòu)原樣套在軟件團(tuán)隊(duì)上,燒再多錢也燒不出一個(gè)特斯拉。
奧博穆2022年接任后的路線,可以概括為“承認(rèn)現(xiàn)實(shí),購買備胎”:7億美元入股小鵬4.99%,聯(lián)合開發(fā)CEA電子電氣架構(gòu),18個(gè)月落地量產(chǎn),比大眾自研節(jié)奏快30%以上,這是德國汽車工業(yè)第一次成建制地承認(rèn)要用中國速度造車。與之配套的是組織動(dòng)作:大眾把德國之外最大的研發(fā)中心設(shè)在合肥,聚起約3000名本土工程師,并把過去必須報(bào)沃爾夫斯堡審批的大量開發(fā)決策權(quán)下放中國,買技術(shù)的同時(shí)重建決策鏈,這一點(diǎn)比合作本身更接近變革的本質(zhì)。北美方向與Rivian成立合資公司,累計(jì)承諾58億美元買軟件能力,2026年3月冬季測試達(dá)標(biāo)后又解鎖10億美元注資。買備胎比沒備胎強(qiáng),但買來的備胎能不能算數(shù),取決于能力最終長在誰身上。
會(huì)計(jì)學(xué)證據(jù)放在本章末尾:歐盟產(chǎn)業(yè)研發(fā)記分牌上,大眾集團(tuán)常年位居全球企業(yè)研發(fā)投入前三,一年砸下200億歐元級(jí)的研發(fā)費(fèi),這個(gè)數(shù)字是華為2025年研發(fā)投入(1923億元人民幣)的八成上下。大眾的病從來不是不投入,而是投入穿過組織時(shí)的耗散率:同樣的錢,在有“變革操作系統(tǒng)”的組織里變成能力,在沒有的組織里變成Cariad的虧損表。
三、對照實(shí)驗(yàn):海思法則下的三個(gè)備胎工程
把三個(gè)備胎工程放進(jìn)同一張表,機(jī)制差異一目了然。
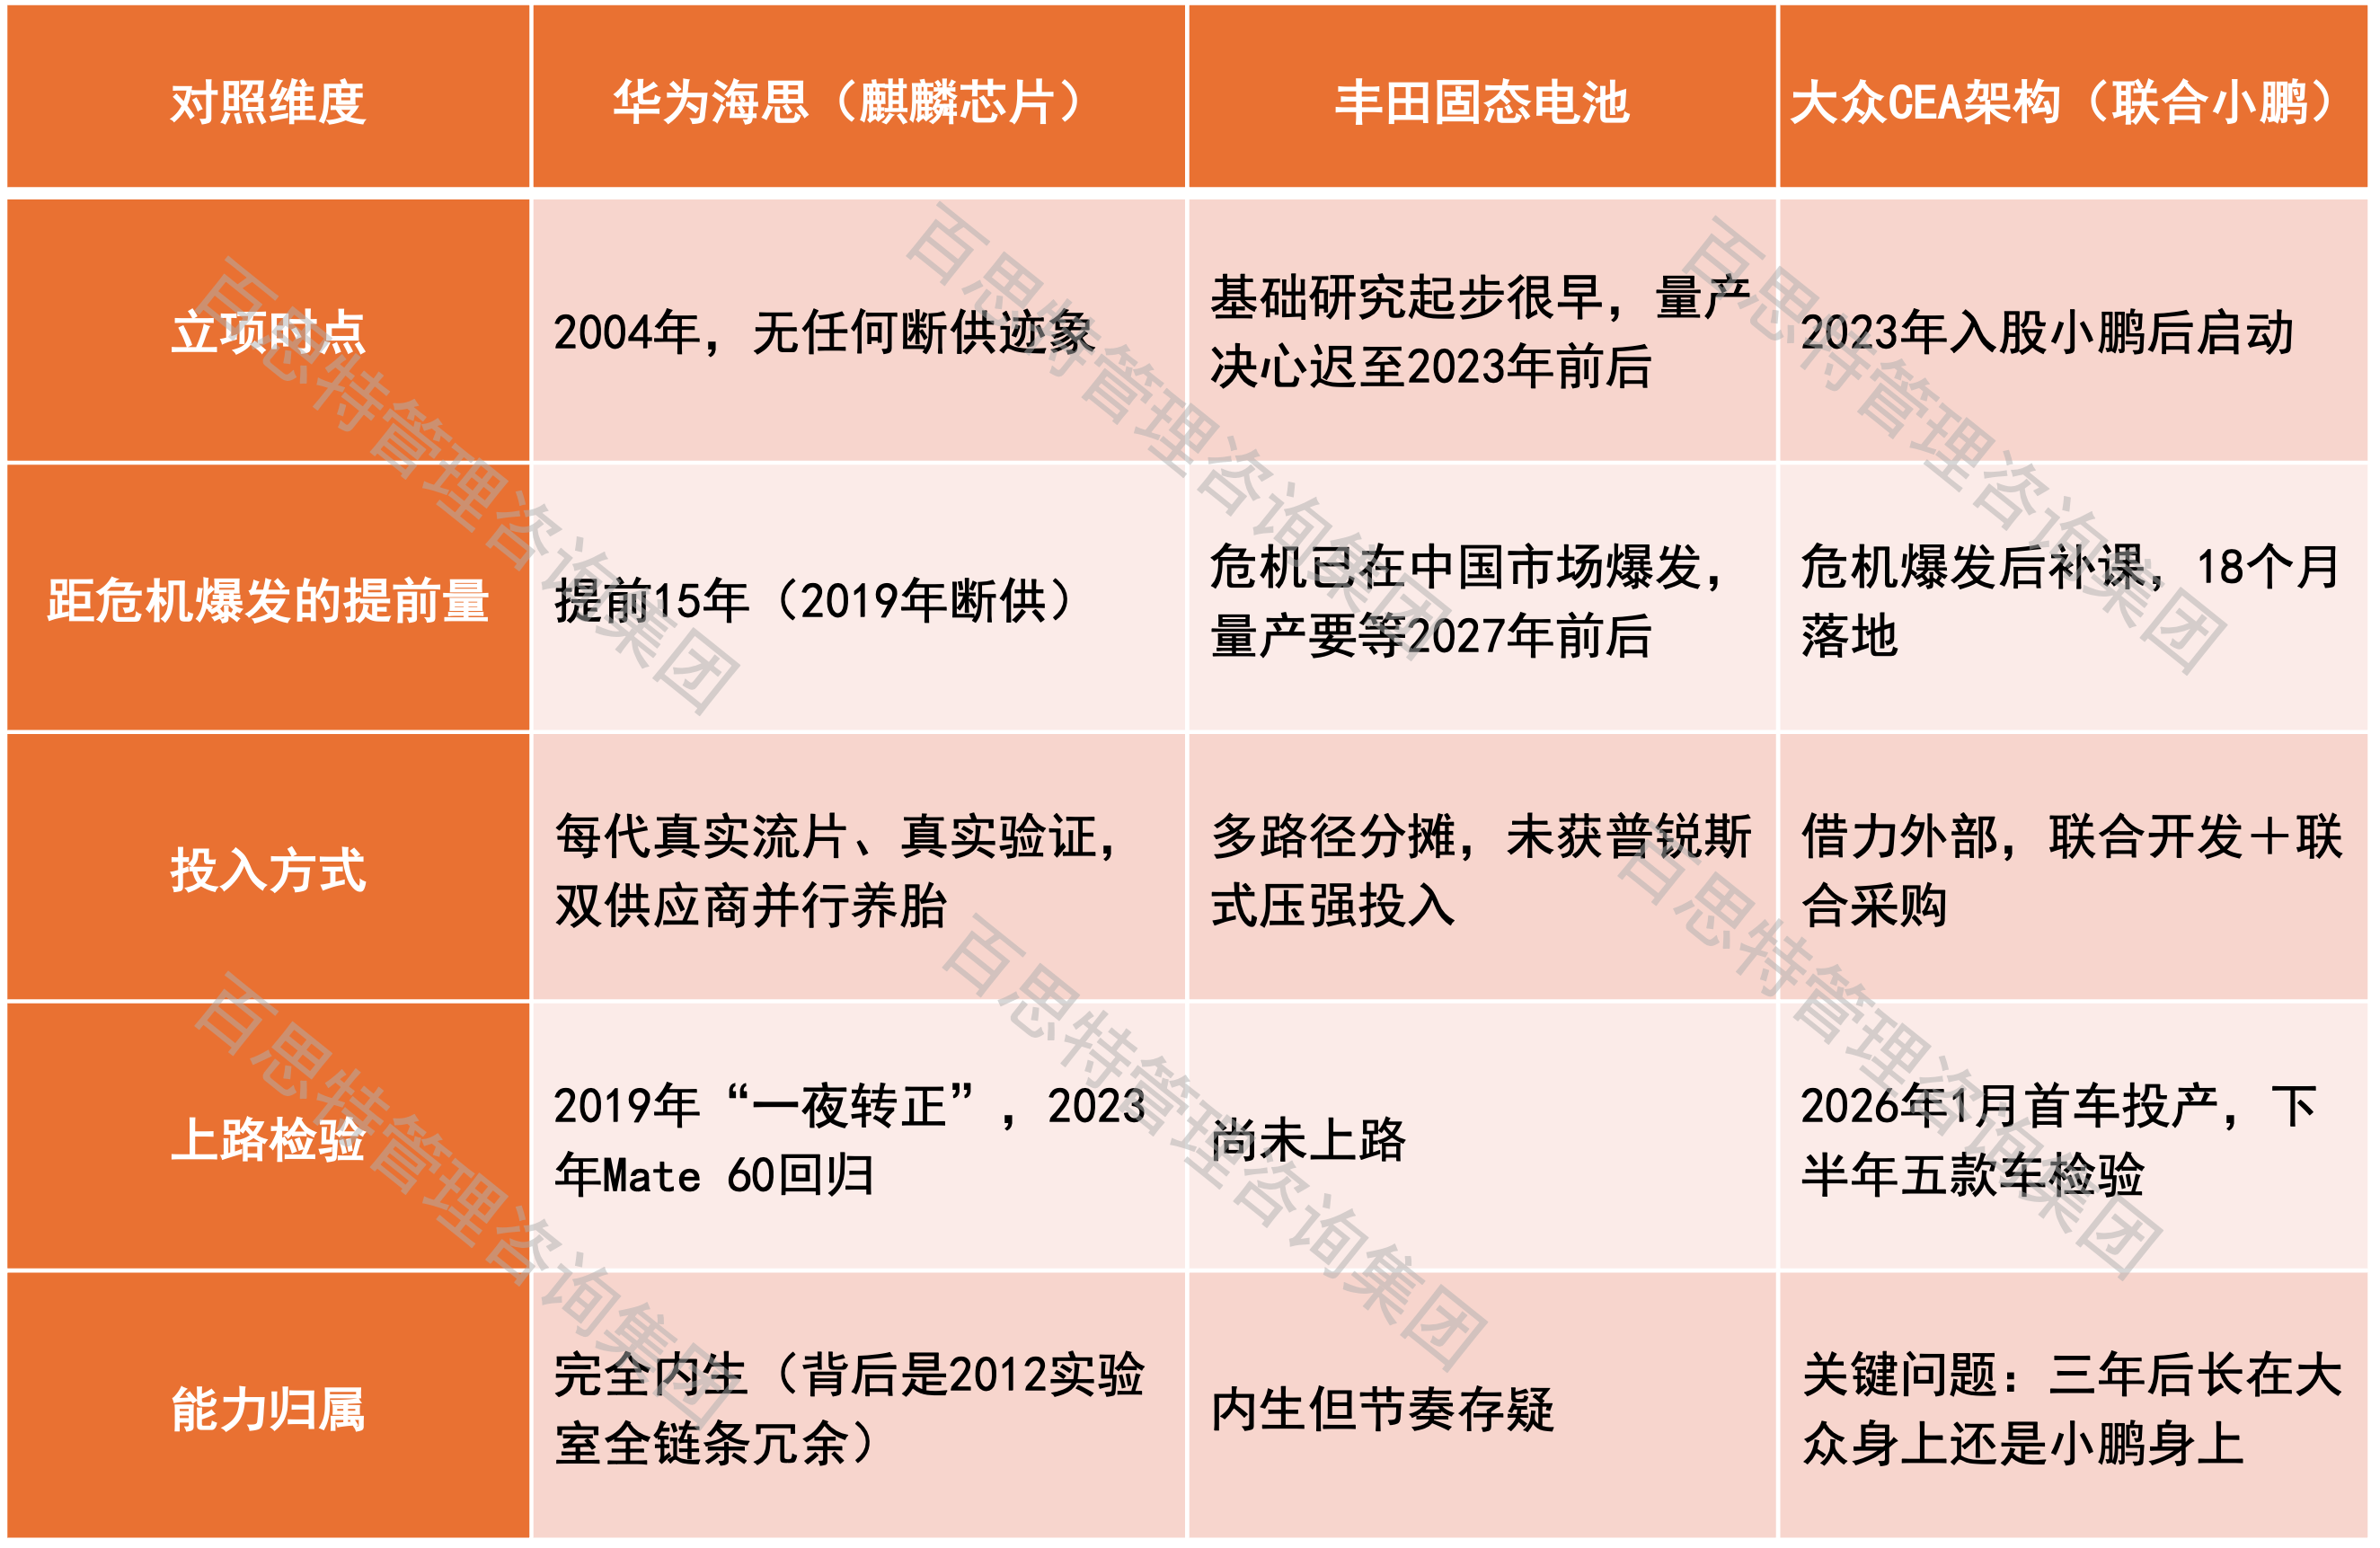
數(shù)據(jù)來源:華為公開史料及年報(bào);豐田、大眾官方發(fā)布與公開報(bào)道,截至2026年7月。
表格背后是三條可以帶走的法則。法則一,備胎在晴天造。本系列反復(fù)強(qiáng)調(diào),雨天造的那個(gè)叫救生圈。海思立項(xiàng)那年華為手機(jī)還不成氣候,更沒人制裁它;豐田的固態(tài)電池量產(chǎn)決心,是在比亞迪把刀架到東南亞門口之后才真正下的。法則二,備胎要真金白銀喂到能上路。不上市不等于不投入,麒麟芯片鎖在柜子里的年份,每一代照樣流片;概念車和專利數(shù)都不是備胎,能爬產(chǎn)能坡的量產(chǎn)線才是。法則三,備胎的對象是能力而不是產(chǎn)品。海思背后站著2012實(shí)驗(yàn)室,是EDA工具、材料、工藝的全鏈條冗余;對應(yīng)到汽車業(yè),真正的備胎不是“一款電動(dòng)車”,而是電子電氣架構(gòu)、軟件迭代體系、電池化學(xué)與供應(yīng)鏈的成套能力。
公道話要說兩面,華為的另一面必須寫足。第一,華為在汽車業(yè)的角色恰恰是“備胎供應(yīng)商”。車BU 2025年收入450億元、暴增72%,鴻蒙智行全年交付58.9萬輛、增長32%,它的存在證明借靈魂短期確實(shí)有效,鉑智7一小時(shí)3100個(gè)訂單就是證據(jù);但2021年上汽那句著名的“靈魂論”至今沒有過時(shí):把智能化靈魂外包的車企,五年后拿什么定義自己?這個(gè)問題同樣考著豐田與大眾。第二,華為模式并非萬能模板:鴻蒙智行五個(gè)品牌里問界一家占了72%,多品牌協(xié)同尚待證明;華為云2025年收入還負(fù)增長3.5%,標(biāo)桿也有自己的失衡。第三,兩家巨頭的真實(shí)優(yōu)勢必須承認(rèn):豐田的TPS精益體系與成本控制仍是制造業(yè)巔峰,4400萬混動(dòng)保有量是別人沒有的現(xiàn)金流護(hù)城河與用戶資產(chǎn);大眾在歐洲主場的純電份額、渠道與品牌縱深依然是莊家級(jí),歐洲剛剛給它們遞了緩沖墊:2025年12月16日,歐盟委員會(huì)正式提議把2035年百分之百禁燃改為減排90%,插混、增程可以繼續(xù)賣,這場松綁正是德意聯(lián)手游說的戰(zhàn)果。它們的生死題只出在一個(gè)地方:中國,以及即將中國化的新興市場。
四、反向課程:兩家燃油巨頭替中國企業(yè)家試出來的四門課
第一課:備胎的預(yù)算,要按“一定會(huì)用上”編,而不是按“萬一用上”編。豐田的多路徑本質(zhì)上是一種“萬一思維”,每條路都下注,意味著不真信任何一條路會(huì)成為主路,于是每條路拿到的都是保險(xiǎn)費(fèi)級(jí)別的投入,產(chǎn)出的都是玩具級(jí)別的備胎;2021年發(fā)布30款概念車的聲勢與2025年1.8%的純電占比之間,隔著的就是這層心理。海思拿到的從來不是保險(xiǎn)費(fèi),是戰(zhàn)備糧。可操作的動(dòng)作:識(shí)別你所在產(chǎn)業(yè)的“2019年5月16日”,那個(gè)政策斷點(diǎn)、技術(shù)斷代或渠道遷移的引爆日,倒推備胎的最晚立項(xiàng)時(shí)間;給備胎設(shè)獨(dú)立預(yù)算科目,占比寫進(jìn)制度,好年景不許挪用;每年對最大的單點(diǎn)依賴做一次真實(shí)演練,就像消防演習(xí)一樣跑通替代鏈路。
第二課:多路徑可以是戰(zhàn)略,但必須指定主胎。技術(shù)路線不確定時(shí)押多條路不丟人,丟人的是不敢排序。華為的做法是“力出一孔”:2011年云管端收縮聚焦,2019年斷芯后全部彈藥灌進(jìn)鴻蒙與昇騰,多路徑探索期一旦結(jié)束,資源必須向主路徑塌縮。可操作的動(dòng)作:多路徑階段給每條路線設(shè)定清晰的“晉級(jí)/淘汰”數(shù)據(jù)條件,每年戰(zhàn)略會(huì)上用數(shù)據(jù)裁決一次排序;一旦指定主胎,給它三分之二以上的彈藥;敢于公開殺掉路線,殺路線釋放的不只是預(yù)算,更是組織的注意力。
第三課:軟件(或任何新范式業(yè)務(wù))不能裝在舊組織的節(jié)拍器上。Cariad五年的學(xué)費(fèi)總結(jié)成一句話:整車開發(fā)四年一個(gè)周期,軟件迭代兩周一個(gè)版本,兩種節(jié)拍裝進(jìn)同一套考核與權(quán)力體系,必然互相絞殺。華為做汽車方案沒有在“車的組織”里孵軟件,而是用ICT的組織(IPD流程加2012實(shí)驗(yàn)室)平移進(jìn)汽車業(yè)。可操作的動(dòng)作:新范式業(yè)務(wù)獨(dú)立建制。獨(dú)立法人、獨(dú)立薪酬、獨(dú)立考核節(jié)拍,寧可小而獨(dú)立,不要大而合并;如果自建屢敗,學(xué)奧博穆買能力不丟人,但合同里必須寫進(jìn)“消化機(jī)制”:聯(lián)合開發(fā)而非黑箱交付、代碼與數(shù)據(jù)主權(quán)、人才雙向輪崗,買來的是租約還是備胎,區(qū)別全在消化機(jī)制里。三年之后CEA的能力如果只長在小鵬身上,大眾買到的就只是一張租約。
第四課:把政策緩沖當(dāng)窗口,不要當(dāng)床墊。歐盟把2035年禁燃令松綁成90%,美國環(huán)保政策回?cái)[,歐美一起給燃油巨頭遞了五到十年的緩沖墊,最危險(xiǎn)的反應(yīng)就是松一口氣。中國的62.8%不看布魯塞爾的臉色,比亞迪的出海船隊(duì)也不看:曼谷、雅加達(dá)、圣保羅的滲透率曲線正在復(fù)制五年前的中國。華為在2001年增長最好的年份寫下《華為的冬天》,任正非說“十年來我天天思考的都是失敗”。緩沖期的正確用法是加班造備胎,而不是給舊引擎續(xù)保。可操作的動(dòng)作:把政策緩沖期明確折算成“備胎完工倒計(jì)時(shí)”掛在戰(zhàn)略會(huì)墻上;每年把中國市場的滲透率曲線疊加到自己主力市場的坐標(biāo)系里做一次沙盤推演,只問一個(gè)問題:這條曲線若五年后出現(xiàn)在我的主場,我的現(xiàn)金流斷不斷?
五、生死之問:誰的手牌更接近華為的2019
大眾手里的牌。防守牌:歐洲主場純電份額27%、訂單簿增五成,加上商用車與金融服務(wù)板塊的穩(wěn)定現(xiàn)金流。歐洲戰(zhàn)場它仍是莊家,且歐盟的90%新規(guī)事實(shí)上封了激進(jìn)新玩家把歐洲當(dāng)成第二個(gè)中國的速度預(yù)期。進(jìn)攻牌集中在一個(gè)窗口期:2026年下半年到2027年,五款CEA車型能不能在中國把“48%的下跌”止住,這是大眾中國翻盤的唯一窗口,也是檢驗(yàn)“買來的備胎”成色的公開考試;北美則看Rivian軟件2027年前后上車。風(fēng)險(xiǎn)冷講:如果CEA一代在中國失敗,大眾將從全球公司退守為歐洲區(qū)域公司,而2.8%的利潤率意味著它沒有第二次買備胎的錢包;5萬人裁減與工廠轉(zhuǎn)產(chǎn)的社會(huì)摩擦,還會(huì)持續(xù)消耗管理層最稀缺的資源——注意力。
豐田手里的牌。防守牌全行業(yè)最厚:混動(dòng)正處全球甜蜜點(diǎn),美國市場供不應(yīng)求;3.8萬億日元的利潤底子加上全球最穩(wěn)的供應(yīng)鏈管理,給了它任何對手都沒有的試錯(cuò)資本。進(jìn)攻牌兩張:固態(tài)電池若在2027—2028年如期量產(chǎn),是唯一可能一步改寫游戲規(guī)則的技術(shù);中國合資體系的“華為化”車型正在起量,加上雷克薩斯上海工廠2027年投產(chǎn),豐田事實(shí)上在用“借中國靈魂”換“保中國身位”的時(shí)間。17.98萬元起的鉑智7還有一層信號(hào)意義:豐田第一次按中國競品的價(jià)格邏輯、而不是全球利潤率邏輯來定價(jià),等于承認(rèn)在這個(gè)市場里,定價(jià)權(quán)已經(jīng)易主。風(fēng)險(xiǎn)冷講:固態(tài)電池的時(shí)間表信用已經(jīng)打折,而它真正的軟肋在東南亞,那里沒有關(guān)稅墻保護(hù),比亞迪們正面強(qiáng)攻,如果2028年前后東南亞滲透率曲線陡峭化,豐田最后的利潤堡壘將直接暴露在火線之下;到那時(shí)再想起1.8%這個(gè)數(shù)字,就是豐田的“5月16日”。
用臨界點(diǎn)三信號(hào)分別判定。大眾:在中國市場,三信號(hào)全部亮起:客戶預(yù)算不可逆遷移(62.8%)、單車價(jià)值被新范式壓縮(十幾萬元的智能電車重新定義了定價(jià)權(quán))、管理層公開承認(rèn)速度不夠(“降本還不夠”是委婉說法)。大眾中國已經(jīng)處于范式危機(jī)之中,全球盤子則靠歐洲緩沖。豐田:信號(hào)一在其核心市場尚未全亮(美國、日本、東南亞的油混需求仍旺),信號(hào)二在中國已亮,信號(hào)三未亮,豐田章男的30%論恰恰是拒絕承認(rèn)的標(biāo)志。綜合判斷:大眾的處境更危險(xiǎn),但它的備胎更接近上路;豐田的處境更從容,但它的備胎離上路更遠(yuǎn)。新舊引擎賽跑的殘酷之處正在于此,跑得慢的那家,往往是因?yàn)榕f引擎的油還多。
而華為2019年給出的答案是:備胎夠不夠快,不由你的舊引擎決定,由對手拔槍的速度決定。
六、結(jié)語:給中國企業(yè)管理者的三句話
第一句:備胎的預(yù)算按“一定會(huì)用上”編。萬一思維產(chǎn)出玩具,戰(zhàn)備思維產(chǎn)出海思。你所在的行業(yè)一定有自己的“實(shí)體清單時(shí)刻”:政策斷點(diǎn)、技術(shù)斷代、大客戶流失、渠道遷移,它只會(huì)提前,不會(huì)缺席。
第二句:買備胎不丟人,買完不消化才丟人。大眾用小鵬、豐田用華為、當(dāng)年華為用IBM,借外力都是聰明的;區(qū)別成敗的只有一件事:合同期結(jié)束時(shí),能力長在了誰的組織里。消化機(jī)制:聯(lián)合開發(fā)、主權(quán)條款、人才回流,比合同金額重要十倍。
第三句:看市場不要看平均數(shù),要看最快的那條曲線。62.8%不是中國特色,是你的明天提前上映;全球平均滲透率會(huì)安慰你,最快的區(qū)域曲線才會(huì)殺死你。戰(zhàn)略沙盤上永遠(yuǎn)要擺著那條最陡的線。
回到開頭的七月。乘聯(lián)會(huì)的62.8%、大眾的-25.9%、豐田的1.8%,三個(gè)數(shù)字拼出的其實(shí)是同一句話:舊引擎的衰減不會(huì)等新引擎點(diǎn)火,市場也從來不為任何帝國的轉(zhuǎn)身預(yù)留時(shí)間。
何庭波2019年那封信里,最動(dòng)人的不是“備胎一夜轉(zhuǎn)正”的高光,而是“數(shù)千日夜”四個(gè)字。備胎的全部尊嚴(yán),在于它準(zhǔn)備了很多年,卻寧愿永遠(yuǎn)派不上用場。對企業(yè)家來說,這是成本,是紀(jì)律,也是一家公司真正的護(hù)城河:不是今天財(cái)報(bào)上的利潤,而是主胎爆掉那天,你換胎的速度。
本文關(guān)鍵數(shù)據(jù)來自大眾集團(tuán)2025年年報(bào)及全年業(yè)績發(fā)布(2026年3月10日)、2026年上半年交付公告(2026年7月10日)、2026年一季報(bào)(2026年4月30日);豐田汽車2026財(cái)年決算(2026年5月8日)及2025歷年全球產(chǎn)銷數(shù)據(jù);乘聯(lián)會(huì)2026年6月及上半年零售數(shù)據(jù)(2026年7月8日,經(jīng)CnEVPost等轉(zhuǎn)述);比亞迪產(chǎn)銷快報(bào)(2026年1月、7月);歐盟委員會(huì)2035年碳排放新規(guī)提案相關(guān)報(bào)道(2025年12月16日,Euronews、CNN等);大眾—小鵬、大眾—Rivian合作公告,豐田固態(tài)電池及鉑智7相關(guān)官方發(fā)布與媒體報(bào)道;華為數(shù)據(jù)來自華為2025年年報(bào)(2026年3月31日發(fā)布)及公開史料。燃油車零售降幅按乘聯(lián)會(huì)零售口徑推算。本文不構(gòu)成投資建議。